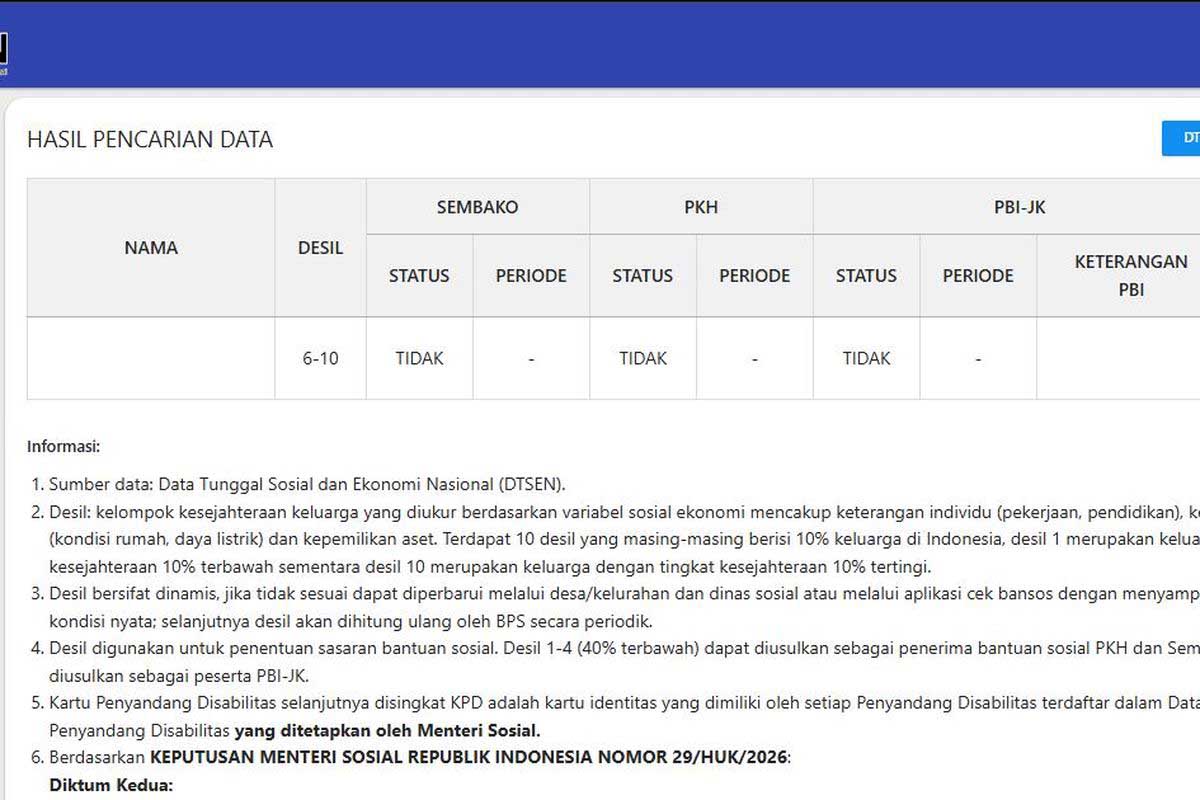
Jakarta – Besarnya penghasilan tidak serta-merta menentukan seseorang berada di desil tertentu.
Begitu pula posisi desil yang relatif tinggi tidak otomatis menunjukkan seseorang sudah memiliki kondisi ekonomi yang mapan.
Kepala BPS DKI Jakarta Kadarmanto menjelaskan, pengelompokan kesejahteraan yang menggunakan desil berbeda dengan pengukuran berdasarkan besaran pendapatan.
Dalam Data Tunggal Sosial dan Ekonomi Nasional (DTSEN), desil digunakan untuk menunjukkan posisi relatif kesejahteraan sebuah keluarga dibandingkan keluarga lainnya secara nasional.
“Secara sederhana, desil adalah metode statistik untuk membagi populasi yang telah diurutkan menjadi 10 kelompok dengan ukuran yang relatif sama,” kata Kadarmanto saat dihubungi Kompas.com, Selasa (22/9/2026).
Setiap kelompok mewakili sekitar 10 persen keluarga dalam distribusi yang digunakan.
Desil 1 menunjukkan 10 persen populasi dengan tingkat kesejahteraan relatif paling rendah, sedangkan desil 10 merupakan 10 persen dengan tingkat kesejahteraan relatif paling tinggi.
Dengan demikian, desil bukan label nominal seperti penghasilan Rp 5 juta berarti desil 5 atau penghasilan Rp 10 juta berarti desil 10.
Kadarmanto mengatakan, posisi desil ditentukan berdasarkan kombinasi berbagai indikator sosial ekonomi.
Dalam pemutakhiran data tersebut, terdapat 41 indikator yang dapat digunakan, antara lain kondisi fisik rumah, daya listrik, pendidikan kepala keluarga, kepemilikan aset seperti kendaraan dan elektronik, hingga pengeluaran bulanan.
“Angka desil bukan nominal penghasilan tertentu,” ujar dia.
Karena itu, pengeluaran per kapita juga tidak sama dengan desil.
Pengeluaran per kapita merupakan rata-rata pengeluaran setiap orang dalam rumah tangga, sedangkan desil menunjukkan posisi relatif keluarga dalam distribusi kesejahteraan.
Peringkat tersebut juga bersifat dinamis. Posisi desil sebuah keluarga dapat berubah mengikuti pembaruan kondisi sosial ekonomi.
Kelas Menengah di Atas Garis Kemiskinan
Selain menjelaskan desil, BPS menggunakan garis kemiskinan untuk mengklasifikasikan kondisi kemiskinan berdasarkan total pengeluaran minimum yang dibutuhkan untuk memenuhi kebutuhan dasar makanan dan nonmakanan.
Dengan kata lain, ukuran tersebut tidak ditentukan dari besar kecilnya pendapatan.
Pada Maret 2026, garis kemiskinan DKI Jakarta tercatat Rp 925.525 per kapita per bulan.
Jika dikalikan rata-rata jumlah anggota rumah tangga sekitar 4,9 orang, nilainya sekitar Rp 4.525.817 per rumah tangga per bulan.
Rumah tangga dengan total pengeluaran bulanan di bawah batas tersebut dikategorikan sebagai rumah tangga miskin.
Sementara rumah tangga dengan pengeluaran di atas Garis Kemiskinan masuk kategori tidak miskin.
Untuk kelompok di atas garis kemiskinan, BPS menjelaskan sejumlah kelompok berdasarkan kelipatan garis kemsikinan.
Kelompok rentan miskin berada pada 1-1,5 kali garis kemiskinan.
Mereka secara teknis sudah berada di atas garis kemiskinan, tetapi masih mudah jatuh miskin ketika menghadapi guncangan ekonomi.
Selanjutnya, kelompok menuju kelas menengah atau aspiring middle class berada pada 1,5-3,5 kali garis kemiskinan.
Kelompok ini sudah relatif aman dari kemiskinan dasar, tetapi belum mempunyai stabilitas finansial yang kokoh.
Kelas menengah berada pada 3,5-17 kali garis kemiskinan.
Kelompok tersebut memiliki pengeluaran yang cukup untuk memenuhi kebutuhan sekunder dan tersier secara lebih stabil, memiliki jaminan kesehatan, serta dapat mengalokasikan pengeluaran untuk pendidikan.
Sementara itu, kelompok kelas atas atau upper class/rich berada di atas 17 kali garis kemiskinan.
Namun, klasifikasi tersebut tidak dapat disamakan dengan desil DTSEN.
Desil merupakan pemeringkatan relatif, sedangkan kelipatan garis kemiskinan menggunakan nilai pengeluaran sebagai dasar pengelompokan.
Artinya, seseorang yang berada pada desil tinggi belum tentu mempunyai uang yang tersisa dalam jumlah besar setelah seluruh kebutuhan bulanannya dibayar.
Gaji Rp 6,5 Juta, tetapi Uang Akhir Bulan Terbatas
Gambaran tersebut terlihat dari pengalaman Naufal Pratama (28), staf administrasi perusahaan swasta yang tinggal sendiri di Jakarta Timur.
Naufal berpenghasilan sekitar Rp 6,5 juta per bulan. Ia lajang dan tinggal di kos.
Saat mengecek data Cek Bansos Kemensos, posisi kesejahteraannya diperkirakan berada di desil 7.
Meski penghasilannya berada di atas upah minimum di sejumlah wilayah, Naufal tidak merasa kondisi ekonominya sudah sepenuhnya nyaman.
“Kalau dibilang menengah mungkin iya. Tapi kalau dibilang hidup sudah nyaman, belum tentu,” kata Naufal saat dihubungi melalui telepon, Sabtu (19/9/2026).
Ia masih mampu memenuhi kebutuhan sehari-hari dan tidak mengalami kesulitan untuk makan.
Namun, memasuki akhir bulan, ia biasanya mulai menghitung kembali uang yang tersisa.
Pengeluaran terbesar Naufal adalah kos Rp 1,7 juta per bulan.
Biaya makan sekitar Rp 1,5 juta, transportasi Rp 700.000-Rp 900.000, internet dan pulsa Rp 300.000, serta Rp 500.000 untuk membantu orangtuanya.
Setelah seluruh kebutuhan tersebut, uang yang tersisa digunakan untuk kebutuhan pribadi sekaligus tabungan.
Masalahnya, tabungan merupakan pos yang paling mudah berubah ketika ada kebutuhan mendadak.
Motor yang rusak, laptop bermasalah, hingga keharusan pulang kampung pernah membuat Naufal mengeluarkan uang di luar perencanaan.
Sekali pengeluaran mencapai Rp 1 juta-Rp 2 juta, kondisi keuangannya langsung terasa.
“Jadi sebenarnya bukan enggak bisa nabung. Bisa, tetapi jumlahnya tidak konsisten,” ujar dia.
Dalam satu bulan ia dapat menyisihkan sekitar Rp 1 juta.
Namun, pada bulan lain hanya Rp 300.000 atau bahkan tidak dapat menabung sama sekali.
Naufal juga sengaja menghindari cicilan besar. Ia pernah mempertimbangkan membeli motor baru, tetapi mengurungkan niat setelah menghitung kemampuan membayar cicilan.
Baginya, kondisi tersebut membuat penghasilannya terasa cukup untuk menjalani kehidupan sehari-hari, tetapi belum cukup untuk membangun cadangan yang besar.
Jika kehilangan pekerjaan, ia memperkirakan hanya mampu bertahan sekitar dua hingga tiga bulan dengan penghematan ketat.
“Saya mungkin kelihatan baik-baik saja karena masih bisa makan dan bayar kos. Tapi kalau ditanya punya tabungan untuk enam bulan hidup tanpa gaji, belum tentu,” kata dia.
Tinggal Bersama Orangtua
Dhea Anindita Putri (25), content specialist di perusahaan rintisan yang berdomisili di Jakarta Utara, berpenghasilan Rp 5,1 juta per bulan.
Ia berstatus lajang dan masih tinggal bersama orangtuanya.
Berdasarkan data di Kemensos perkiraannya, posisi kesejahteraan Dhea berada di desil 7.
Karena tinggal bersama orangtua, Dhea tidak perlu mengeluarkan biaya sewa rumah.
Namun, kondisi tersebut bukan berarti seluruh penghasilannya dapat digunakan untuk kebutuhan pribadi.
“Iya, jelas lebih ringan dibanding teman-teman yang ngekos. Saya enggak bayar sewa rumah. Tapi bukan berarti seluruh gaji saya untuk diri sendiri,” kata Dhea.
Setiap bulan, ia memberikan sekitar Rp 1 juta untuk kebutuhan rumah.
Dhea juga ikut membayar sebagian tagihan listrik dan internet serta berkontribusi ketika keluarga berbelanja kebutuhan rumah tangga.
Setelah seluruh kewajiban tersebut dipenuhi, uang yang benar-benar dapat digunakan untuk kebutuhan pribadi sekitar Rp 2 juta.
Jumlah itu masih harus dialokasikan untuk transportasi, makan ketika bekerja, perawatan diri, kebutuhan pribadi, hingga sesekali berkumpul dengan teman.
Dhea menargetkan dapat menabung Rp 1 juta setiap bulan. Namun, target tersebut tidak selalu tercapai. Dalam beberapa bulan, ia mampu menyisihkan Rp 1,5 juta.
Namun, pada bulan lain jumlahnya hanya sekitar Rp 500.000.
Dhea juga belum pernah menerima bantuan sosial. Untuk kebutuhan kesehatan, ia memiliki BPJS dari kantor dan dapat menggunakan fasilitas kesehatan perusahaan apabila tersedia.
Meski tidak memiliki beban sewa rumah, Dhea belum merasa sepenuhnya aman secara ekonomi.
Ia masih bergantung pada penghasilan dari pekerjaannya.
“Kalau saya berhenti kerja, saya memang masih bisa tinggal di rumah orangtua, tetapi saya enggak bisa membantu keluarga seperti sekarang,” ujar dia.
Menurut Dhea, pengeluaran transportasi dan makanan menjadi dua pos yang paling terasa.
Pekerjaannya membuatnya terkadang harus berpindah tempat sehingga biaya perjalanan bertambah.
Untuk makan, ia memperkirakan sekali makan saat ini dapat menghabiskan Rp 25.000-Rp 40.000.
Jika dikalikan sekitar 20 hari kerja dalam sebulan, nominal tersebut menjadi pengeluaran yang cukup besar.
Dhea juga melihat tidak semua pengeluaran pekerja perkotaan dapat disebut sebagai gaya hidup.
Kebutuhan seperti laptop, ponsel, internet, pakaian yang pantas untuk bekerja, hingga transportasi, menurut dia, sebagian berkaitan langsung dengan pekerjaan.
Dhea menilai kenaikan penghasilan juga belum tentu langsung membuat seseorang merasa jauh lebih sejahtera.
Jika pendapatannya meningkat menjadi Rp 7 juta per bulan, ia memperkirakan kondisi keuangannya memang akan lebih longgar.
Namun, peningkatan tersebut belum tentu membuatnya merasa memiliki uang berlebih.
Menurutnya, ketika kemampuan finansial meningkat, kebutuhan dan tujuan keuangan juga dapat ikut berubah, mulai dari memiliki kendaraan sendiri, membantu orangtua lebih banyak, hingga menabung untuk membeli rumah.
“Mungkin lebih longgar, tetapi saya enggak yakin langsung terasa kaya,” ujar Dhea. (kompas)